
地方券商板块正在经历一场剧烈的估值分化,但这不是普涨行情,而是强者拿溢价、弱者继续折价的淘汰赛。
外因是压舱石,但内因才是分水岭
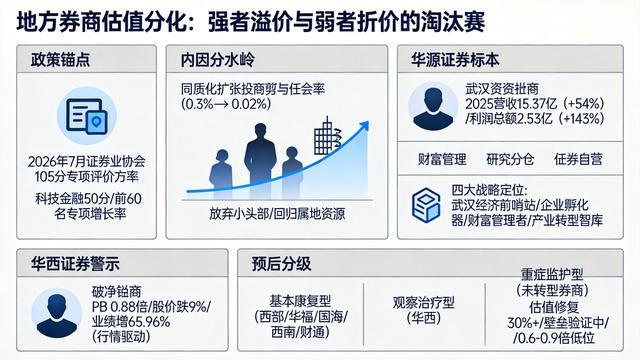
这轮行情的政策锚点很清楚:2026年7月,中国证券业协会正式落地105分的专项评价办法,考核结果直接报送证监会,供分类评价参考使用。
这套评价体系里,科技金融独占50分,定量指标排名区间从前50名扩大到前60名,计分方式从“综合增长率”改成“专项增长率”——规则设计本身就在鼓励差异化,不要求所有券商面面俱到。
但政策只是外因,真正决定估值修复高度的是券商自己的内因选择。过去多年,地方券商长期陷入同质化扩张的逻辑,拼命对标头部机构、试图冲击“小头部”定位,结果经纪业务佣金率从2007年的0.3%跌到2025年的0.02%左右,降幅超90%。这条路走到尽头了。
在监管层鼓励差异化发展的背景下,越来越多的地方券商正在放弃“小头部”幻想,回归属地资源、深耕细分赛道。
这就意味着,外部政策只是压舱石,它明确了方向,但能不能把估值修回来,取决于各家券商自己有没有把差异化壁垒真正建起来——有壁垒的,估值从折价转溢价;没壁垒的,即使市场整体转暖,估值也很难跟上。
华源证券的标本意义:从底层逻辑推翻估值折价
华源证券提供了一个可触摸的标本。这家武汉国资券商从2023年转型,2025年营业收入15.37亿元、利润总额2.53亿元,同比分别增长54%和143%,2026年继续刷新历史纪录。
它的财富管理代销规模从行业尾部跃升至第一梯队,研究分仓佣金排名和增速双提升,债券自营交易规模突破1.1万亿元。
它的核心逻辑是:放弃全国化布局的幻想,锚定“做武汉经济发展前哨站、武汉本土企业孵化器、武汉居民财富管理者、武汉产业转型大智库”四大战略定位。这不是简单的战略口号,而是把业务边界主动收缩到不可替代的区域空间里,构建了脱离同质化竞争的安全区。
从二级市场定价的角度看,华源的路径印证了一个关键转折:市场对券商股权的评价逻辑正在从“是否持有牌照”转向“券商自身经营质量如何”。
大通证券51.59%股权从43.29亿元一路降到32亿元,两次流拍后,第三次拍卖以32亿元起拍,已有竞买人出价,起拍PB从1.61倍降至1.19倍。同期的国新证券、申港证券股权拍卖也频频无人出价。无差别牌照溢价正在瓦解,取而代之的是对“不可替代壁垒”的定价。
危险信号:破净标的的出路在哪里
华西证券是这轮估值分化中的危险信号。截至7月17日,华西证券PB仅0.88倍,是券商板块极少数破净的A股券商之一,年内股价下跌9%。
尽管它上半年预计归母净利润同比增长65.96%至105.01%,但业绩增长主要来自行情驱动的财富管理和自营,与特色化转型的直接关联度弱于华源这类标的。
市场对它的定价仍然停留在“同质化券商”的估值框架里,因为它的特色化壁垒还没有被验证。这也解释了为什么“业绩暴增股价不涨”的现象在板块内反复出现——市场把业绩高增定义为“一次性事件”而不是景气周期的起点,拒绝给没有壁垒的业绩增长支付溢价。
预后分级:不是所有地方券商都能拿到估值修复的门票
但前提是“已完成转型布局”。这次政策的结构性导向更强,分化也会更剧烈。
基本康复型:西部证券、华福证券、国海证券、西南证券、财通证券这些已经明确锚定区域产业、构建差异化服务体系的标的,在三季度政策细则落地后,如果业绩持续性得到验证,估值修复空间在30%以上。
观察治疗型:华西证券这类已经布局区域深耕但壁垒尚未被市场验证的标的,业绩增速高但估值持续折价。能不能翻身,取决于后续能否把特色化业务的收入占比拉到足以替代传统自营弹性的高度。
重症监护型:那些至今没有公开转型方向、仍在走同质化路线的地方券商,估值将持续维持在0.6-0.9倍的历史低位,除非它们明确战略方向,否则这轮行情跟它们基本无关。
过去市场给地方券商定价,看的是“有没有牌照”。现在市场正在重新定价,看的是“有没有不可替代的壁垒”。这是一场供给侧结构性改革,加速淘汰同质化产能,让自带壁垒的标的获得溢价。这轮估值修复不会普涨,只会精准流向那些真正把差异化壁垒建起来的人。
港陆证券提示:文章来自网络,不代表本站观点。